
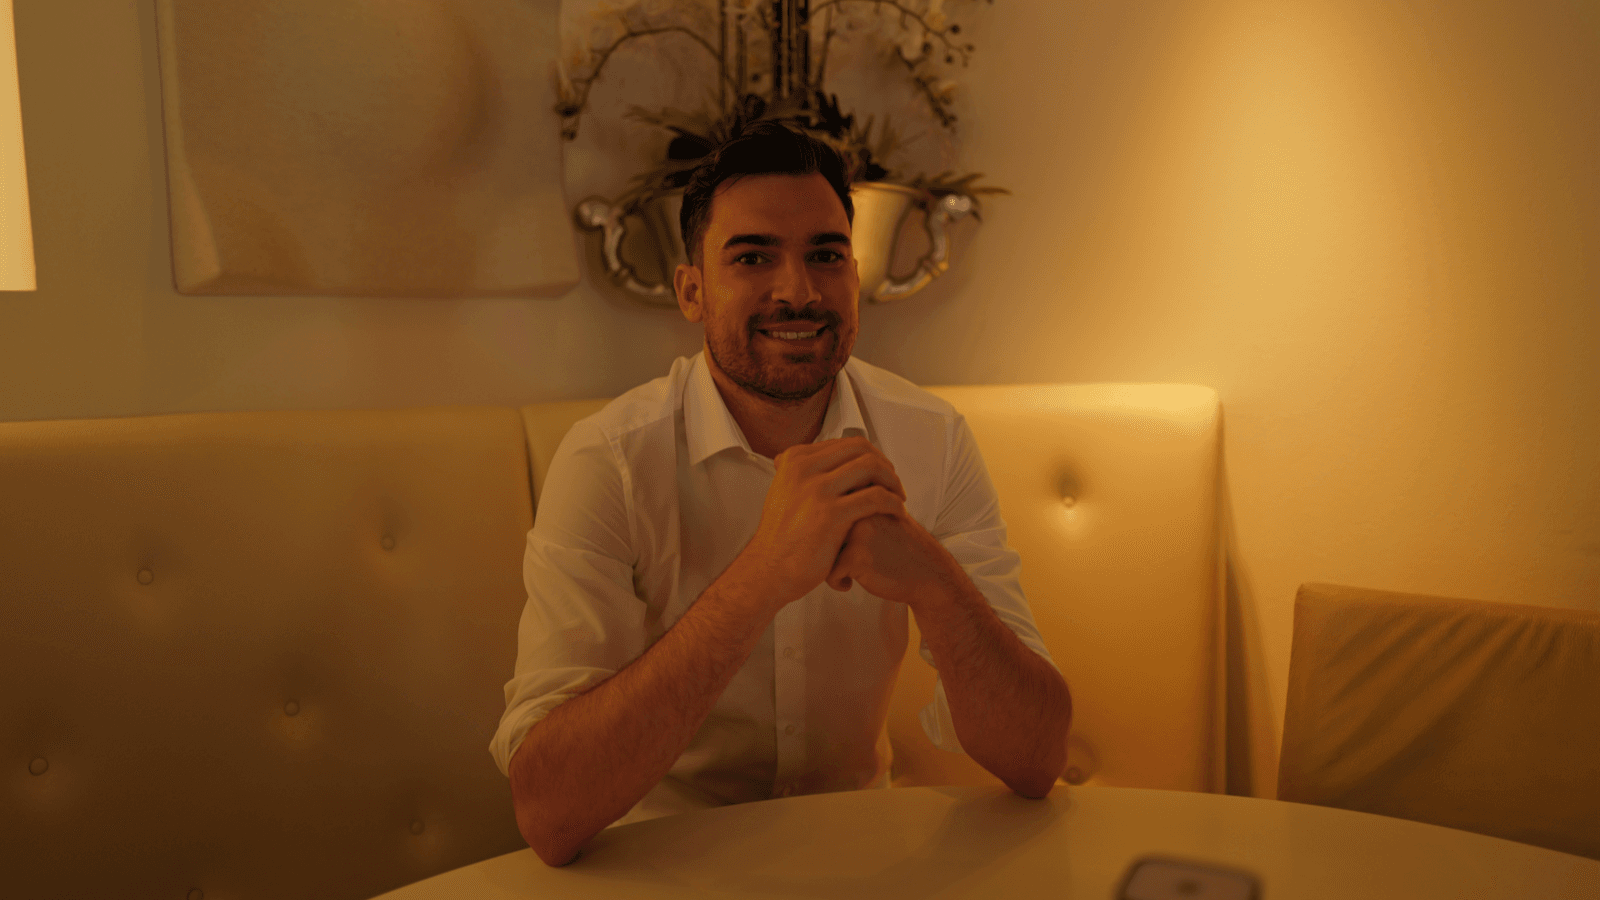
Das Beratungshaus Erfolgsplaner aus Borchen bei Paderborn erstellt Businesspläne für Gründer und kleine Unternehmen. Daneben betreibt die Muttergesellschaft, die M&L Infinity Group eG, eigene Geschäftsfelder, vom Imbiss bis zu digitalen Projekten. Gründer und Vorstand Lukas Masurek hält beides für untrennbar. Im Gespräch erklärt er, warum, welche Fehler er in Finanzierungsunterlagen immer wieder sieht und wohin er das Haus entwickeln will. Das Interview ist Teil einer Anzeigen-Kooperation mit Erfolgsplaner.
Herr Masurek, Sie beraten Gründer und führen gleichzeitig eigene Betriebe. Warum tun Sie sich das doppelt an?
Weil das eine ohne das andere nicht funktioniert, jedenfalls nicht auf dem Niveau, das ich von uns erwarte. Wenn ich einem Gastronomen eine Wareneinsatzquote in den Plan schreibe, dann weiß ich aus unserem eigenen Imbiss, was dieser Wert im Alltag bedeutet. Ich weiß, bei welchem Einkaufspreis er kippt und was eine Preiserhöhung beim Fleischlieferanten damit macht. Man kann diese Zahlen aus Büchern kennen. Sie am Monatsende selbst zu verantworten ist etwas anderes. Diese zweite Art von Wissen kann man nicht simulieren, und die Kunden merken den Unterschied schnell.
Wie kam es überhaupt zu Erfolgsplaner?
Ungeplant, ehrlich gesagt. Wir haben für unsere eigenen Vorhaben Businesspläne geschrieben, Bankgespräche geführt, Förderanträge gestellt. Mit allem Lehrgeld, das dazugehört, und davon gab es einiges. Beim ersten Bankgespräch damals war ich schlecht vorbereitet und habe das auch zu spüren bekommen. Aus solchen Erfahrungen lernt man mehr als aus jedem Seminar. Irgendwann kamen die ersten Anfragen aus dem Umfeld: Kannst du dir meinen Plan mal ansehen? Das wurden mehr, dann wurden es Mandate, und heute ist Erfolgsplaner die Beratungsmarke unserer Genossenschaft.
Was sehen Sie in Finanzierungsunterlagen am häufigsten schiefgehen?
Fast immer dasselbe Muster. Das Konzept ist ordentlich, aber die Zahlen sind gesetzt statt hergeleitet. Da steht ein Jahresumsatz von 200.000 Euro, aber kein Mengengerüst dahinter. Wie viele Kunden? Welcher Durchschnittsbon? Wie viele Öffnungstage? Nach meiner Erfahrung lehnen Banken selten die Idee ab. Sie lehnen ab, dass sie die Rechnung nicht nachvollziehen können. Das zweite große Loch ist die Liquidität. Viele planen ein gutes drittes Jahr und übersehen, dass ihnen im achten Monat das Konto ausgeht. Rentabilität und Liquidität sind zwei verschiedene Fragen, und die zweite ist die, an der Betriebe tatsächlich sterben.
Was macht für Sie einen guten Businessplan aus?
Er muss ein Bankgespräch überleben. Das heißt konkret: Jede Zahl hat eine Begründung. Die Szenariofrage, also was bei 20 Prozent weniger Umsatz passiert, ist im Dokument schon beantwortet, bevor sie jemand stellt. Und der Gründer kann den Plan in zehn Minuten frei erzählen, ohne zu blättern. Wenn der Firmenkundenberater merkt, dass seine Einwände vorweggenommen wurden, dreht sich das Gespräch. Dann reden Sie über Zinsen und Tilgung, nicht mehr darüber, ob das Vorhaben ernst zu nehmen ist. Diesen Moment kann man planen. Die meisten überlassen ihn dem Zufall.
Gibt es einen Fehler aus der Anfangszeit, den Sie heute anders machen würden?
Mehrere. Der teuerste war, dass wir bei einem unserer ersten eigenen Vorhaben die Anlaufphase zu kurz gerechnet haben. Auf dem Papier sah der sechste Monat gut aus, in Wirklichkeit kam der Umsatz erst im zehnten. Die Monate dazwischen waren unangenehm, und zwar genau auf die Art, die man in keiner Vorlage findet: Man schiebt Rechnungen, man verhandelt mit Lieferanten, man schläft schlechter. Seitdem rechnen wir jede Anlaufphase konservativ und legen eine Reserve von mindestens drei Monatsfixkosten obendrauf. Kunden finden das am Anfang manchmal übertrieben vorsichtig. Die, die ihre erste Durststrecke hinter sich haben, finden es nicht mehr.
Sie sind als Genossenschaft organisiert. Ein ungewöhnliches Modell für ein Beratungshaus.
Für uns ist es das richtige. Die eG bündelt unsere Geschäftsfelder unter einem Dach, die operativen Betriebe und die Beratung. Das zwingt uns zu einer Disziplin, die den Kunden zugutekommt: Wir planen für uns selbst mit denselben Methoden, die wir verkaufen. Wenn unsere eigene Planung schlampig wäre, würden wir das als Erste spüren, und zwar auf dem eigenen Konto. Es gibt ehrlichere Feedbackschleifen als einen Genossenschaftsvorstand, aber nicht viele.
Welche Vision haben Sie für Erfolgsplaner?
Ich möchte, dass der Businessplan seinen schlechten Ruf verliert. Für viele Gründer ist er ein Pflichtdokument. Man schreibt ihn für die Bank, bekommt die Zusage, und dann verschwindet er in der Schublade und wird nie wieder angefasst. Das ist Verschwendung. Bei uns soll er das Steuerungsinstrument für die ersten Jahre sein. Man misst jeden Monat, wo man gegenüber Plan steht, und erkennt Probleme, bevor sie auf dem Konto ankommen. Ausbauen wollen wir unsere Branchenschwerpunkte. Gastronomie bleibt unser Heimspiel, dazu Handel und Dienstleistung. Und wir wollen nicht möglichst viele Pläne schreiben, sondern möglichst viele Vorhaben durch die ersten drei Jahre bringen. Das ist die Zahl, an der wir uns messen lassen wollen.
Zum Schluss: Ihr wichtigster Rat an jemanden, der nächste Woche zur Bank geht?
Kennen Sie Ihre drei wichtigsten Zahlen auswendig. Kapitalbedarf, geplanter Monatsumsatz mit Herleitung, und der Monat, in dem Sie die Gewinnschwelle erreichen. Wer diese drei Fragen ohne Blättern beantwortet, hat mehr Vertrauen aufgebaut als jede Hochglanzmappe. Und rechnen Sie damit, dass jede Bank eigene Schwerpunkte setzt. Die Vorbereitung erhöht die Chance. Garantieren kann sie nichts, das wäre gelogen.
Hinweis: Dieser Beitrag ist eine Anzeige und in Zusammenarbeit mit Erfolgsplaner (M&L Infinity Group eG) entstanden. Weitere Informationen unter erfolgsplaner.com.